한국경제모닝브리핑에서는 2026년 10월 2일 아침 기준으로 한국의 기록적인 9월 수출, 미국 장기금리 변동, 오늘 밤 발표 예정인 미국 고용보고서를 핵심 변수로 짚습니다. 아래 수치는 공개된 발표와 직전 거래일 마감 기준이며, 시장 해석은 사실과 구분해 읽어 주세요.
한국경제모닝브리핑 핵심 요약
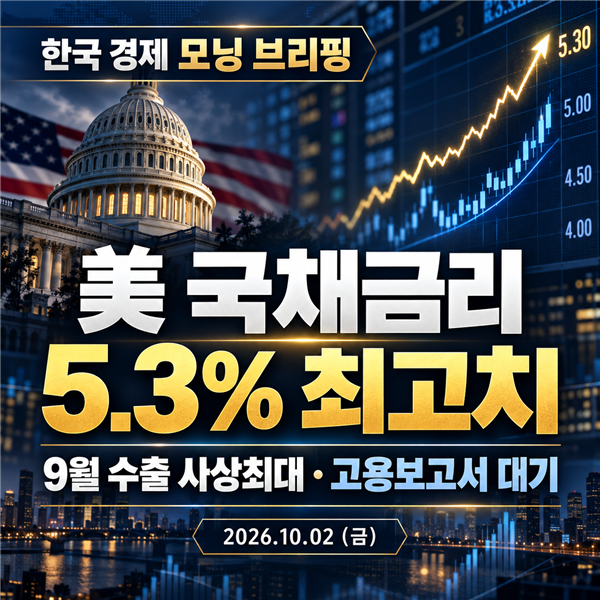
- 미국 10년물 국채금리는 장중 5.34%까지 오른 뒤 5.25%로 마감했습니다. 장기금리 상승은 성장주 할인율과 금융주 수익 전망에 서로 다른 영향을 줄 수 있습니다.
- 한국의 9월 수출은 1,209억4,000만달러, 반도체 수출은 603억달러로 각각 월간 최고치를 기록했습니다. (산업통상부, 2026.10.01)
- 미국 9월 고용보고서는 10월 2일 21시30분(KST) 발표 예정입니다. 시장 컨센서스는 조사기관별로 차이가 있으므로 실제 발표치와 구분할 필요가 있습니다. (미국 노동통계국, 발표 일정)
글로벌 시장: 채권금리와 유럽 증시 약세
10월 1일 뉴욕 정규장에서는 S&P 500이 7,666.45(+0.19%), 다우존스가 50,926.56(+0.04%), 나스닥 종합이 26,871.60(+0.04%)으로 마감했습니다. 세 지수 모두 보합권 움직임을 보인 가운데, 장중 5.34%까지 상승한 미국 10년물 금리는 장 마감 시 5.25%로 낮아졌습니다. (Dow Jones, Yahoo Finance, LSEG, 2026.10.01)
유럽 STOXX 600은 626.65로 1.30% 하락했습니다. 앞서 게시된 일부 자료의 633.38 표기는 장중 고가와 종가가 혼재된 값으로 확인되어 종가 626.65로 바로잡았습니다. 유럽 주식 약세 배경으로는 주요 국채 수익률 급등이 지목됐습니다. (Dow Jones Market Data, Reuters, 2026.10.01)
아시아 증시 3시점 흐름: 개장·장중·마감
아래 표는 10월 1일 거래일의 개장 지수, 확인된 장중 중간 지수, 종가를 전일 종가 대비 등락률과 함께 나란히 놓은 것입니다. 각 시점의 등락률은 전일 종가 기준입니다.
| 시장 | 개장 지수 | 장중 중간 지수 | 마감 지수 |
|---|---|---|---|
| 코스피 | 6,814.49 (-0.34%) | 6,833.89 (-0.06%, 11:06 KST) | 6,971.35 (+1.95%) |
| 코스닥 | 853.96 (-0.23%) | 878.94 (+2.69%, 11:45 KST) | 894.29 (+4.48%) |
| 닛케이225 | 67,106.52 (+0.53%) | 68,355.81 (+2.40%, 11:30 JST) | 68,956.72 (+3.30%) |
| 대만 가권(TAIEX) | 48,247.00 (+0.64%) | 48,310.00 (+0.77%, 11:15 CST) | 48,353.49 (+0.86%) |
| 중국·홍콩 | 국경절 연휴로 10월 1일 휴장 | ||
코스피와 코스닥은 약세 출발 뒤 오전 중 낙폭을 줄였고, 마감에는 상승폭을 키웠습니다. 일본과 대만도 장중과 종가로 갈수록 상승률이 확대됐습니다. 중국·홍콩은 국경절 휴장으로 당일 가격 비교에서 제외했습니다. (각 거래소·Yahoo Finance·연합뉴스, 2026.10.01)
한국경제모닝브리핑: 주요 경제 뉴스 10선
1. 한국 9월 수출 1,209억4,000만달러, 월간 최고
산업통상부에 따르면 9월 수출은 전년 동기보다 83.5% 증가한 1,209억4,000만달러였고, 반도체 수출은 603억달러였습니다. 무역수지는 498억5,000만달러 흑자를 기록했습니다. AI 인프라 확산에 따른 메모리 수요가 주요 배경으로 제시됐습니다.
관련 업종·종목: 반도체, IT 하드웨어, 수출 제조업 / 삼성전자, SK하이닉스, 한미반도체, HPSP
영향 경로: 메모리 수요와 수출 단가가 실적 기대에 반영될 수 있으나, 공급·가격 흐름은 계속 확인해야 합니다.
출처: 산업통상부, 연합뉴스 (2026.10.01)
2. 미국 10년물 국채금리 장중 5.34%까지 상승
미국 장기금리는 10월 1일 장중 5.34%까지 상승한 후 5.25%로 마감했습니다. 고유가에 따른 물가 우려와 경제지표가 국채 수급에 영향을 줬다는 보도가 나왔습니다. 금리 상승은 성장주 밸류에이션과 금융업종의 이자수익 전망에 상이한 경로로 작용할 수 있습니다.
관련 업종·종목: 은행, 보험, 성장주 / KB금융, 신한지주, 삼성생명
출처: LSEG, Reuters (2026.10.01)
3. Micron FY2026 4분기 매출 542억3,000만달러
Micron은 2026 회계연도 4분기 매출 542억3,000만달러를 발표했습니다. 회사는 AI 데이터센터용 메모리 수요를 배경으로 기록적인 분기 실적을 공개했습니다. 분기 실적과 다음 분기 가이던스는 국내 메모리 공급망의 기대와 투자 계획을 살필 때 참고할 자료입니다.
관련 업종·종목: 메모리, 반도체 장비·패키징 / 삼성전자, SK하이닉스, 동진쎄미켐, 이오테크닉스
출처: Micron IR, 2026.09.30
4. 중국 정유사들의 10월 석유제품 수출 취소 보도
Reuters는 중국 정유사들이 홍콩·마카오 이외 지역으로의 석유제품 수출을 중단했고, PetroChina가 10월 예정 휘발유·항공유 선적 일부를 취소했다고 보도했습니다. 보도에 따르면 조치 종료 시점은 확정되지 않았습니다. 공급 차질이 지속되는지와 국제유가 반응을 구분해 볼 필요가 있습니다.
관련 업종·종목: 정유, 화학, 항공, 해운 / S-Oil, SK이노베이션
출처: Reuters, OilPrice (2026.10.01)
5. 미국 9월 ISM 제조업 PMI 54.5
미국 ISM 제조업 PMI는 54.5로 전월 54.6보다 낮아졌지만 확장 기준선인 50을 웃돌았습니다. 기사에 제시된 하위 지표는 고용 52.7, 신규주문 55.3, 물가 77.9입니다. 수요와 비용 압력이 동시에 나타나는지 확인해야 합니다.
관련 업종·종목: 기계, 산업재, 전기전자 / 두산에너빌리티, 현대제철, LS ELECTRIC
출처: ISM 공식 보고서 (2026.10.01)
6. 한국 9월 제조업 PMI 53.9로 상승
S&P Global의 한국 제조업 PMI는 8월 52.3에서 9월 53.9로 올랐습니다. 반도체와 자동차를 중심으로 신규 수출 주문이 개선됐다는 집계가 나왔습니다. 지수의 방향뿐 아니라 실제 생산·출하와 기업 실적 반영 여부도 함께 살펴야 합니다.
관련 업종·종목: 자동차, 부품, 반도체 장비 / 현대차, 기아, 현대모비스, 한온시스템
출처: S&P Global, 연합인포맥스 (2026.10.01)
7. 일본은행 단칸 대형 제조업 DI +24
일본은행의 9월 단칸 조사에서 대형 제조업 업황판단지수는 +24를 기록했습니다. 시장 예상 +25에는 소폭 못 미쳤으나, 6분기 연속 개선 흐름으로 집계됐습니다. 일본 기업의 설비투자와 아시아 공급망 수요가 국내 관련 기업에 미치는 경로를 확인할 필요가 있습니다.
관련 업종·종목: IT 부품·소부장 / 삼성전기, LG디스플레이
출처: 일본은행(BOJ), 뉴스핌 (2026.10.01)
8. 뉴욕 연은 총재, 추가 인상 가능성은 열어두되 신중론
존 윌리엄스 뉴욕 연은 총재는 향후 금리 결정에서 새로 들어오는 지표를 확인하는 것이 중요하다는 취지로 발언했습니다. 연내 추가 인상 가능성은 열어 두면서도 서두를 필요가 없다는 메시지가 전해졌습니다. 시장은 발언 자체보다 고용·물가 자료와 정책 경로의 변화를 함께 평가할 수 있습니다.
관련 업종·종목: 금융, 건설, 증권 / 미래에셋증권, 한국금융지주, 삼성물산
출처: Reuters, 연합인포맥스 (2026.09.30)
9. Broadcom의 Anthropic TPU 인프라 금융 약정 보도
Reuters와 CNBC는 Broadcom이 Anthropic의 TPU 인프라 구축을 위해 최대 420억달러 규모의 자금 조달에 합의했다고 보도했습니다. AI 전용칩·데이터센터 투자 계획과 금융 약정의 실제 집행 조건은 구분해 확인해야 합니다.
관련 업종·종목: AI 반도체·ASIC 설계 / 가온칩스, 에이디테크놀로지, 오픈엣지테크놀로지
출처: Reuters, CNBC (2026.10.01)
10. 대만 TAIEX 48,353.49로 최고치
대만 TAIEX는 10월 1일 48,353.49로 0.86% 상승해 사상 최고치를 기록했습니다. TSMC와 전자기기 수요가 시장의 배경으로 언급됐습니다. 국내 후공정·PCB 기업에는 업황 기대가 연결될 수 있지만, 기업별 수주와 실적을 별도로 확인해야 합니다.
관련 업종·종목: 패키징, PCB, 전자부품 / 대덕전자, 심텍, 하나마이크론
출처: Taiwan News, Trading Economics (2026.10.01)
오늘 발표 예정 일정: 10월 2일(KST)
| 시간 | 일정 | 확인 포인트 | 관련 분야 |
|---|---|---|---|
| 08:00 | 경제부총리 시장상황점검회의 | 고유가·국채금리 급등 대응 | 금융·외환시장 |
| 10:00 | 원전 공론화위원회 출범식 | 원전·SMR 정책 구체화 여부 | 두산에너빌리티, 한전기술 |
| 21:30 | 미국 9월 비농업 고용보고서 | 고용·실업률과 연준 정책 경로 | 증시 전반, 환율 |
| 종일 | 중국 본토 증시 국경절 휴장 | 10월 1~7일 휴장, 8일 재개 예정 | 중화권 연계주 |
국내 투자자 대응 체크리스트
보수적 관점
미국 고용보고서와 국제유가, 장기금리 변동으로 장중 변동성이 커질 수 있습니다. 발표 전에는 과도한 추격을 피하고, 보유 종목의 금리·환율 민감도와 현금 여력을 점검하는 접근이 유용합니다.
적극적 관점
한국 수출과 메모리 실적은 반도체 공급망의 수요를 확인하는 자료입니다. 단기 가격 움직임만으로 판단하기보다 실제 수주·실적과 기업별 밸류에이션을 함께 확인할 필요가 있습니다.
포트폴리오 점검
원문 브리핑은 AI 반도체 주도주 40%, 정유·방산 헷지 섹터 20%, 은행·배당 방어주 20%, 현금 20%의 예시 비중을 제시했습니다. 이는 개인별 투자 권고가 아니라 금리·유가 불확실성을 점검하기 위한 참고 프레임입니다.
핵심 전환 기준
미국 10년물 금리의 5.3% 부근 움직임, 21시30분 고용보고서의 실제 결과, 국제유가의 공급 뉴스 반응, 한국 반도체 수출의 지속성을 주요 확인 변수로 둘 수 있습니다. 발표 전 예상과 발표 후 실제치를 혼동하지 마세요.
관련 주식시황 글은 주식시황 카테고리에서 더 확인할 수 있습니다.
자주 묻는 질문
Q1. 미국 10년물 국채금리는 어느 수준까지 올랐나요?
10월 1일 장중 5.34%까지 상승한 뒤 5.25%로 마감했습니다. 시장 데이터 제공자별 집계 시각과 표기에는 차이가 있을 수 있습니다.
Q2. 한국의 9월 수출과 반도체 수출 규모는 얼마였나요?
산업통상부 발표 기준 수출은 1,209억4,000만달러, 반도체 수출은 603억달러였습니다.
Q3. Micron의 FY2026 4분기 매출은 얼마였나요?
Micron 공식 발표 기준 542억3,000만달러입니다. 이 실적은 2026년 9월 3일 종료 분기에 해당합니다.
Q4. 미국 9월 고용보고서는 언제 발표되나요?
미국 노동통계국 일정상 10월 2일 오전 8시30분(미 동부시간), 한국시간 21시30분 발표 예정입니다.
Q5. 중국 연료 수출 관련 보도는 무엇을 말하나요?
Reuters는 중국 정유사들이 홍콩·마카오 외 지역으로의 석유제품 수출을 중단했고 PetroChina가 10월 휘발유·항공유 선적 일부를 취소했다고 보도했습니다. 조치 종료 시점은 확정되지 않았습니다.
#한국경제모닝브리핑, #미국국채금리, #한국9월수출, #반도체수출, #마이크론실적, #미국고용보고서, #국제유가100달러, #코스피, #코스닥, #대만증시